ارزشگذاری کسبوکار (Business Valuation)؛ روشها و کاربردها
13 بازدید
زمان مطالعه: 17 دقیقه
فرض کنید دو استارتاپ با تعداد کارکنان مشابه و حتی درآمد یکسان، برای جذب سرمایه اقدام میکنند. آیا ارزش هر دو باید برابر باشد؟ لزوما نه. ممکن است یکی از آنها فناوری اختصاصی، مشتریان وفادار و بازار بزرگتری داشته باشد و دیگری هنوز برای پیدا کردن مدل درآمدی مناسب تلاش کند.
همین تفاوتها نشان میدهند که ارزشگذاری کسبوکار فقط به بررسی درآمد و داراییهای فعلی محدود نیست. در واقع، ارزشگذاری فرایندی برای برآورد ارزش اقتصادی یک شرکت با توجه به وضعیت امروز، ظرفیت رشد، ریسکها و جریان درآمدی آینده آن است.
در این مقاله بررسی میکنیم ارزشگذاری استارتاپ چگونه انجام میشود، چه عواملی بر آن تاثیر دارند، چه روشهایی برای محاسبه وجود دارد و چرا نتیجه این فرایند همیشه یک عدد قطعی و بدون اختلاف نیست.
ارزشگذاری کسبوکار چیست و چرا اهمیت دارد؟
ارزشگذاری کسبوکار (Business Valuation) فرایندی است که در آن ارزش اقتصادی یک شرکت یا سهم مشخصی از مالکیت آن، در یک تاریخ معین و با توجه به شرایط بازار و وضعیت مالی شرکت برآورد میشود. این برآورد میتواند برای اهداف مختلفی انجام شود؛ از جذب سرمایه و فروش شرکت گرفته تا ادغام، واگذاری سهام، تعیین سهم شرکا و برنامهریزی مالی.
برای مثال، فرض کنید یک استارتاپ نرمافزاری ماهانه ۵۰۰ میلیون تومان درآمد دارد. این عدد بهتنهایی برای تعیین ارزش آن کافی نیست. باید بدانیم:
- چه مقدار از درآمد شرکت به سود تبدیل میشود؟
- هزینه جذب هر مشتری چقدر است؟
- مشتریان چه مدت از خدمات استفاده میکنند؟
- درآمد شرکت با چه سرعتی رشد میکند؟
- چه میزان بدهی یا تعهد مالی دارد؟
- آیا محصول آن مزیتی دارد که رقبا بهسادگی نتوانند آن را تکرار کنند؟
پاسخ این پرسشها به تحلیل دقیقتری از وضعیت شرکت منجر میشود.
نکته مهمی که نباید فراموش شود این است که ارزشگذاری با قیمت فروش یکسان نیست! ارزشگذاری یک برآورد تحلیلی است، اما قیمت نهایی ممکن است تحت تاثیر شرایط مذاکره، میزان تقاضا، شرایط معامله و انتظارات خریدار و فروشنده تغییر کند. به همین دلیل، ارزشگذاری کسبوکار را باید ابزاری برای تصمیمگیری آگاهانه دانست، نه عددی که لزوما در هر معاملهای پذیرفته میشود.
ارزشگذاری استارتاپ چه تفاوتی با ارزشگذاری شرکتهای سنتی دارد؟
ارزشگذاری یک شرکت با سابقه معمولا بر اساس اطلاعات مالی چندین سال، درآمد پایدار، داراییها و جریان نقدی قابل پیشبینی انجام میشود. اما در استارتاپها شرایط متفاوت است. بسیاری از استارتاپها در سالهای ابتدایی فعالیت هنوز سودآور نیستند. بعضی از آنها حتی پیش از عرضه محصول یا رسیدن به درآمد، برای جذب سرمایه اقدام میکنند. بنابراین، نمیتوان صرفا با بررسی سود سال گذشته درباره ارزش آنها تصمیم گرفت.
در ارزشگذاری استارتاپ، عواملی مانند کیفیت تیم، اندازه بازار، فناوری، میزان جذب مشتری، ظرفیت رشد و احتمال موفقیت مدل کسبوکار اهمیت بیشتری پیدا میکنند. برای مثال، یک استارتاپ فعال در حوزه هوش مصنوعی ممکن است هنوز درآمد قابلتوجهی نداشته باشد، اما محصول اولیه آن توسط چند شرکت آزمایش شده و شواهدی از تقاضای بازار وجود داشته باشد. چنین شواهدی میتوانند در برآورد ارزش آن نقش داشته باشند.
از طرف دیگر، هرچه استارتاپ در مراحل رشد جلوتر برود و اطلاعات مالی و عملیاتی بیشتری به دست آورد، امکان استفاده از روشهای کمی و مالی دقیقتر فراهم میشود. به همین دلیل، روش ارزشگذاری باید با مرحله رشد استارتاپ و میزان اطلاعات در دسترس آن متناسب باشد.
چه عواملی در ارزشگذاری کسبوکار بررسی میشوند؟
برای تعیین ارزش یک شرکت، نمیتوان فقط به یک شاخص مانند درآمد یا تعداد کاربران تکیه کرد. ارزشگذاری کسبوکار حاصل بررسی مجموعهای از عوامل مالی، عملیاتی، مدیریتی و بازاری است. مهمترین این عوامل را در ادامه با هم بررسی میکنیم.
۱. درآمد، سودآوری و جریان نقدی
یکی از اولین مواردی که در ارزشگذاری بررسی میشود، وضعیت مالی شرکت است. درآمد نشان میدهد کسبوکار چه میزان فروش دارد، اما جریان نقدی مشخص میکند چه مقدار پول واقعا وارد شرکت میشود و چه میزان از آن برای هزینهها و سرمایهگذاریهای بعدی در دسترس است. برای مثال، شرکتی ممکن است فروش بالایی داشته باشد، اما به دلیل دریافت دیرهنگام مطالبات، هزینههای عملیاتی زیاد یا بدهیهای سنگین، با کمبود نقدینگی مواجه باشد.
در استارتاپها، علاوه بر وضعیت فعلی، پیشبینی درآمد و هزینه در سالهای آینده نیز اهمیت دارد. البته این پیشبینی باید بر اساس فرضیات منطقی و شواهد موجود تهیه شود، نه صرفا اهداف بلند پروازانه تیم.
در بررسی وضعیت مالی معمولا این شاخصها اهمیت دارند:
- روند رشد درآمد در دورههای گذشته
- حاشیه سود ناخالص و عملیاتی
- جریان نقدی آزاد
- هزینههای ثابت و متغیر
- بدهیها و تعهدات مالی
- میزان وابستگی درآمد به چند مشتری محدود
۲. اندازه بازار و ظرفیت رشد
اندازه بازار نشان میدهد کسبوکار در صورت موفقیت، تا چه میزان امکان توسعه دارد. برای مثال، دو شرکت را در نظر بگیرید که هر دو یک ابزار مدیریت پروژه را مطرح میکنند. یکی فقط بازار یک شهر را هدف گرفته و دیگری محصولی دارد که قابلیت عرضه به شرکتهای سراسر کشور و حتی بازارهای بینالمللی را دارد.
شرکت دوم ممکن است ظرفیت رشد بیشتری داشته باشد، البته به شرط آنکه بتواند به مشتریان آن بازار دسترسی پیدا کند. در این بخش، شاخصهایی مانند اندازه کل بازار (TAM)، بازار قابل دسترس (SAM) و سهمی از بازار که شرکت میتواند به آن دست پیدا کند (SOM) بررسی میشوند.
نکته مهم این است که بزرگ بودن بازار بهتنهایی ارزش بالاتر را تضمین نمیکند. توانایی شرکت برای جذب مشتری و تبدیل فرصت بازار به درآمد واقعی نیز باید بررسی شود.
۳. محصول، فناوری و مزیت رقابتی
محصول و فناوری از مهمترین داراییهای نامشهود استارتاپ هستند. فناوری اختصاصی، مالکیت فکری، الگوریتم، دادههای ارزشمند و حتی تجربه کاربری متفاوت میتوانند مزیت رقابتی ایجاد کنند. برای ارزیابی این بخش باید بررسی شود که محصول چه مشکلی را حل میکند، چه تفاوتی با راهکارهای موجود دارد و تقلید یا جایگزینی آن برای رقبا چقدر دشوار است.
برای مثال، یک استارتاپ هوش مصنوعی که صرفا از ابزارهای آماده برای عرضه یک خدمت عمومی استفاده میکند، لزوما مزیت پایداری ندارد. اما اگر فناوری اختصاصی، دادههای معتبر یا دانش تخصصی قابل دفاعی داشته باشد، موقعیت متفاوتی خواهد داشت.
۴. تیم مدیریتی و توان اجرایی
سرمایهگذاران فقط روی محصول سرمایهگذاری نمیکنند؛ آنها روی تیمی هم سرمایهگذاری میکنند که قرار است محصول را توسعه دهد و کسبوکار را به مرحله بعد برساند.
تجربه بنیانگذاران، تخصص فنی، توانایی مدیریت منابع، شناخت بازار و سابقه اجرای پروژههای مشابه از جمله مواردی هستند که در این بخش بررسی میشوند. همچنین میزان وابستگی شرکت به یک یا دو فرد کلیدی اهمیت دارد. اگر تمام دانش فنی، ارتباط با مشتریان یا تصمیمهای اصلی فقط در اختیار یک نفر باشد، خروج او میتواند ریسک قابلتوجهی برای کسبوکار ایجاد کند.
۵. مشتریان، فروش و کشش بازار
داشتن محصول خوب کافی نیست؛ باید شواهدی وجود داشته باشد که مشتریان واقعا به آن نیاز دارند. تعداد مشتریان فعال، نرخ حفظ مشتری، نرخ ریزش (Churn Rate)، هزینه جذب مشتری (CAC)، ارزش طول عمر مشتری (LTV) و نرخ تبدیل کاربران به خریداران، از شاخصهای مهم این بخش هستند.
برای مثال، استارتاپی با ۱۰ هزار کاربر ثبتنامشده ممکن است ارزش کمتری نسبت به شرکتی با ۲ هزار کاربر فعال و پرداختکننده داشته باشد. در واقع، کیفیت ارتباط با مشتری و توانایی تبدیل استفاده از محصول به درآمد پایدار، تصویر دقیقتری از وضعیت کسبوکار عرضه میکند.
۶. ریسکها و شرایط محیطی
ریسکهای مالی، حقوقی، فناوری، رقابتی و عملیاتی نیز در ارزشگذاری اهمیت دارند. برای مثال، وابستگی به یک تامینکننده، ابهام در مالکیت فکری، تغییر مقررات یک صنعت، احتمال ورود رقیب قدرتمند یا ناپایداری مدل درآمدی میتوانند بر ارزش برآورد شده تاثیر بگذارند. در روشهای مبتنی بر درآمد، بخشی از این ریسکها از طریق نرخ تنزیل یا سناریوهای مختلف مالی در محاسبات لحاظ میشوند.
۷. داراییها و بدهیهای شرکت
داراییهای فیزیکی و نامشهود، از تجهیزات و موجودی کالا گرفته تا نرمافزار، مجوزها و مالکیت فکری، باید بررسی شوند. در کنار آن، بدهیهای بانکی، تعهدات قراردادی، مطالبات پرداختنشده و سایر بدهیهای شرکت نیز اهمیت دارند. ارزش داراییها بهتنهایی ارزش نهایی کسبوکار را مشخص نمیکند، اما در بعضی صنایع و مدلهای تجاری نقش تعیینکنندهای دارد.
روشهای ارزشگذاری کسبوکار کداماند؟
روشهای ارزشگذاری را میتوان در سه رویکرد اصلی دستهبندی کرد: رویکرد درآمدی، رویکرد بازار و رویکرد داراییمحور. هرکدام از این روشها از زاویه متفاوتی به ارزش شرکت نگاه میکنند. انتخاب روش مناسب به مرحله رشد، نوع فعالیت، اطلاعات مالی و هدف ارزشگذاری بستگی دارد. در عمل نیز ممکن است چند روش بهصورت همزمان استفاده شوند تا نتیجه قابلاتکاتری به دست آید.
۱. روش جریان نقدی تنزیلشده (DCF)
یکی از شناختهشدهترین روشهای ارزشگذاری کسبوکار، روش جریان نقدی تنزیلشده (Discounted Cash Flow) است. در این روش، جریانهای نقدی آزادی که انتظار میرود شرکت در آینده ایجاد کند، پیشبینی میشوند و سپس با استفاده از یک نرخ تنزیل به ارزش امروز تبدیل میشوند. دلیل استفاده از تنزیل این است که ارزش یک مبلغ پول در زمان حال با همان مبلغ در آینده یکسان نیست. علاوه بر این، ریسک تحقق جریانهای نقدی آینده نیز باید در محاسبه لحاظ شود.
فرمول کلی این روش به شکل زیر است:
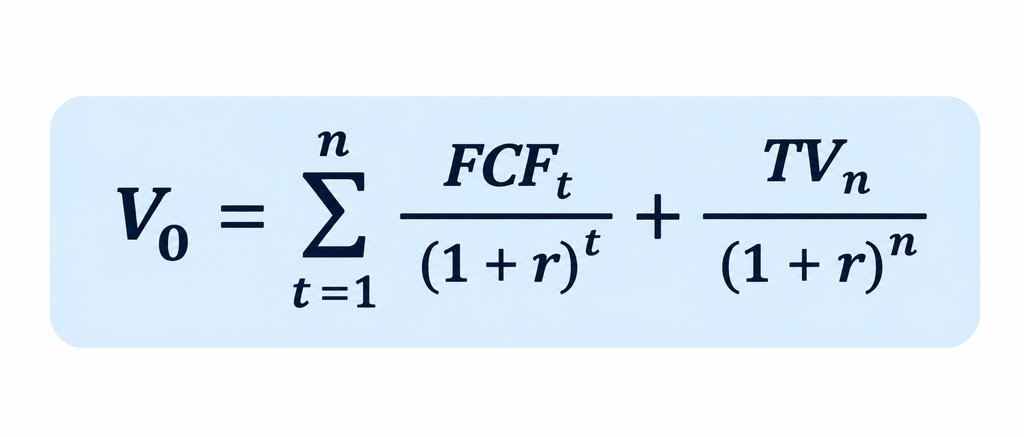
در این فرمول:
- V0: ارزش فعلی کسبوکار
- FCFt: جریان نقدی آزاد در هر دوره
- r: نرخ تنزیل متناسب با ریسک و هزینه سرمایه
- t: دوره زمانی
- n: تعداد دورههای پیشبینی
- TVn: ارزش پایانی کسبوکار در پایان دوره پیشبینی
برای مثال، فرض کنید یک شرکت انتظار دارد در پنج سال آینده جریان نقدی آزاد مشخصی ایجاد کند. تحلیلگر ابتدا جریانهای نقدی هر سال را پیشبینی میکند، سپس با استفاده از نرخ تنزیل متناسب با ریسک و هزینه سرمایه، ارزش فعلی آنها را محاسبه میکند. در مرحله بعد، ارزش پایانی شرکت نیز به ارزش امروز تبدیل میشود. مجموع این ارقام، برآوردی از ارزش فعلی کسبوکار خواهد بود.
- مزیت این روش: توجه به توان واقعی شرکت برای ایجاد جریان نقدی در آینده و امکان بررسی سناریوهای مختلف رشد و درآمدزایی.
- محدودیت این روش: نتیجه بهشدت به فرضیات مربوط به رشد، هزینهها، نرخ تنزیل و ارزش پایانی وابسته است. بنابراین، برای استارتاپی که هنوز درآمد یا جریان نقدی قابل پیشبینی ندارد، استفاده از DCF میتواند نتیجهای بسیار حساس و غیرقابلاتکا ایجاد کند.
۲. روش مقایسهای یا ضرایب بازار (Comparable Company Analysis)
در روش مقایسهای، ارزش شرکت بر اساس مقایسه آن با کسبوکارهای مشابه تخمین زده میشود. در این روش، شرکتهایی انتخاب میشوند که از نظر صنعت، اندازه، مدل درآمدی، نرخ رشد و ویژگیهای مالی به شرکت مورد بررسی نزدیک باشند. سپس شاخصهایی مانند نسبت ارزش شرکت به درآمد (EV/Revenue) یا ارزش شرکت به سود عملیاتی قبل از بهره، مالیات، استهلاک و کاهش ارزش (EV/EBITDA) بررسی میشوند.
برای مثال، فرض کنید شرکتهای مشابه در یک صنعت بهطور میانگین با ضریب ۴ برابر درآمد سالانه معامله میشوند. اگر درآمد سالانه شرکت مورد بررسی ۲۰ میلیارد تومان باشد، برآورد اولیه ارزش شرکت با این ضریب برابر ۸۰ میلیارد تومان خواهد بود.
البته این عدد فقط یک تخمین اولیه است و باید تفاوتهای رشد، سودآوری، بدهی و ریسک شرکتها نیز در نظر گرفته شود. روش مقایسهای برای استارتاپهایی مناسبتر است که اطلاعات مالی و عملیاتی قابلاستفاده دارند و میتوان نمونههای مشابه مناسبی برای آنها پیدا کرد.
- مزیت این روش: اتکا به قیمتگذاری واقعی شرکتها و معاملات بازار.
- محدودیت این روش: پیدا کردن شرکتهای واقعا مشابه دشوار است. همچنین تفاوت شرایط اقتصادی، زمان معامله و بازار فعالیت میتواند مقایسه را گمراهکننده کند.
۳. روش داراییمحور (Asset-Based Valuation)
در روش داراییمحور، ارزش کسبوکار بر اساس ارزش داراییها پس از کسر بدهیها محاسبه میشود. فرمول ساده این روش عبارت است از:
ارزش خالص داراییها = ارزش روز داراییها منهای بدهیها
در این روش باید داراییها با ارزش اقتصادی واقعی آنها بررسی شوند، نه لزوما ارزش ثبتشده در دفاتر حسابداری. برای مثال، اگر ارزش روز داراییهای یک شرکت ۱۰۰ میلیارد تومان و مجموع بدهیهای آن ۳۰ میلیارد تومان باشد، ارزش خالص داراییهای آن ۷۰ میلیارد تومان خواهد بود. این روش برای کسبوکارهایی که داراییهای فیزیکی یا مالی قابلتوجه دارند، مانند شرکتهای تولیدی، هلدینگها و شرکتهای سرمایهگذاری، کاربرد بیشتری دارد. اما برای استارتاپهای نرمافزاری، ممکن است تصویر ناقصی ارائه دهد؛ چون ارزش اصلی شرکت میتواند در فناوری، تیم، داده، برند و شبکه مشتریان آن باشد.
- مزیت این روش: محاسبه نسبتا روشن و امکان بررسی وضعیت دارایی و بدهی شرکت.
- محدودیت این روش: ظرفیت رشد، درآمد آینده و ارزش بسیاری از داراییهای نامشهود را بهخوبی منعکس نمیکند.
۴. روش سرمایهگذاری خطرپذیر (Venture Capital Method)
این روش بیشتر از زاویه سرمایهگذار به ارزشگذاری استارتاپ نگاه میکند. در روش سرمایهگذاری خطرپذیر، ابتدا ارزش احتمالی شرکت در زمان خروج سرمایهگذار (Exit) برآورد میشود. سپس با توجه به بازده مورد انتظار سرمایهگذار و ریسک سرمایهگذاری، ارزش فعلی شرکت محاسبه میشود.
برای مثال، فرض کنید سرمایهگذاری پیشبینی میکند ارزش یک استارتاپ در پنج سال آینده به ۵۰۰ میلیارد تومان برسد. اگر بازده مورد انتظار او در این دوره ۵ برابر سرمایه اولیه باشد، ارزش پس از سرمایهگذاری مورد نظر، بر اساس این فرضها، ۱۰۰ میلیارد تومان خواهد بود. در این روش، عواملی مانند احتمال موفقیت استارتاپ، زمان خروج، میزان رقیقشدن سهام در دورهای بعدی جذب سرمایه و بازده مورد انتظار سرمایهگذار اهمیت دارند.
- مزیت این روش: ارتباط مستقیم با منطق سرمایهگذاری خطرپذیر و بازده مورد انتظار سرمایهگذار.
- محدودیت این روش: پیشبینی ارزش خروج و بازده مورد انتظار ممکن است بسیار ذهنی باشد و با تغییر فرضیات، نتیجه محاسبه بهسرعت تغییر کند.
۵. روش برکوس (Berkus Method)
روش برکوس برای ارزشگذاری استارتاپهایی طراحی شده که هنوز به درآمد قابلتوجه نرسیدهاند. در این روش بهجای تمرکز بر صورتهای مالی، چند عامل کیفی بررسی میشوند؛ از جمله:
- کیفیت و توانایی تیم مدیریتی
- اعتبار ایده و فرصت بازار
- وجود نمونه اولیه محصول
- روابط و همکاریهای راهبردی
- پیشرفت در مسیر عرضه و فروش
برای هر عامل، بر اساس میزان پیشرفت و شواهد موجود، ارزشی در نظر گرفته میشود و مجموع آنها مبنای برآورد قرار میگیرد.
- مزیت این روش: امکان ارزیابی استارتاپ در مراحل اولیه، حتی زمانی که اطلاعات مالی کافی وجود ندارد.
- محدودیت این روش: امتیازدهی به عوامل کیفی تا حد زیادی به قضاوت ارزیاب وابسته است و اعداد ثابت و جهانی آن را نمیتوان بدون توجه به بازار و زمان ارزشگذاری به کار برد.
۶. روش کارت امتیازی (Scorecard Method)
در روش کارت امتیازی، استارتاپ با کسبوکارهای مشابهی که قبلا سرمایه جذب کردهاند مقایسه میشود. ابتدا ارزش پیش از سرمایهگذاری شرکتهای مشابه در یک بازار و مرحله رشد مشخص بررسی میشود. سپس استارتاپ بر اساس معیارهایی مانند تیم، اندازه بازار، محصول، رقابت، فروش و مشارکتهای راهبردی امتیاز میگیرد. برای مثال، اگر یک استارتاپ از نظر تیم و فناوری عملکرد بهتری از میانگین شرکتهای مشابه داشته باشد، ممکن است ارزش بالاتری از مبنای مقایسه دریافت کند.
- مزیت این روش: ساختار مشخص برای مقایسه استارتاپهای مراحل اولیه.
- محدودیت این روش: به اطلاعات معتبر درباره معاملات و سرمایهگذاریهای مشابه نیاز دارد. اگر دادههای مبنا دقیق نباشند، نتیجه نیز قابلاتکا نخواهد بود.
کدام روش ارزشگذاری برای هر مرحله از استارتاپ مناسبتر است؟
هیچ روش واحدی برای تمام استارتاپها مناسب نیست. مرحله رشد، میزان درآمد، کیفیت اطلاعات و هدف سرمایهگذاری تعیین میکنند که کدام روش کاربرد بیشتری داشته باشد.
| مرحله استارتاپ | روشهای مناسب برای بررسی |
| مرحله ایده | برکوس، کارت امتیازی و ارزیابی کیفی |
| نمونه اولیه و MVP | برکوس، کارت امتیازی و مقایسه با نمونههای مشابه |
| شروع فروش و جذب مشتری | روش سرمایهگذاری خطرپذیر، روش مقایسهای و شیکاگوی اول |
| رشد و درآمدزایی | DCF، روش مقایسهای و روش سرمایهگذاری خطرپذیر |
| بلوغ و جریان نقدی پایدار | DCF، روش مقایسهای و داراییمحور |
این جدول یک راهنمای کلی است و به این معنا نیست که یک روش فقط در یک مرحله قابل استفاده است. در عمل، ترکیب چند روش معمولا تصویر کاملتری خواهد داشت. پژوهشهای جدید درباره ارزشگذاری استارتاپهای مراحل اولیه نیز نشان میدهند که سرمایهگذاران معمولا از ترکیبی از مدلهای مالی، مقایسههای بازار، ارزیابی تیم و ساختارهای قراردادی استفاده میکنند.
ارزش پیش از سرمایهگذاری و پس از سرمایهگذاری چیست؟
یکی از مفاهیم مهم در مذاکره با سرمایهگذار، تفاوت ارزش پیش از سرمایهگذاری (Pre-money Valuation) و ارزش پس از سرمایهگذاری (Post-money Valuation) است. ارزش پیش از سرمایهگذاری، ارزش توافقشده شرکت قبل از ورود سرمایه جدید است. ارزش پس از سرمایهگذاری نیز از جمع ارزش پیش از سرمایهگذاری و مبلغ سرمایه جذبشده به دست میآید.
فرمول آن به این شکل است:
ارزش پس از سرمایهگذاری = ارزش پیش از سرمایهگذاری + مبلغ سرمایهگذاری
برای مثال، فرض کنید ارزش پیش از سرمایهگذاری یک استارتاپ ۸۰ میلیارد تومان برآورد شده و قرار است ۲۰ میلیارد تومان سرمایه جذب کند. در این صورت:
- ارزش پیش از سرمایهگذاری: ۸۰ میلیارد تومان
- سرمایه جدید: ۲۰ میلیارد تومان
- ارزش پس از سرمایهگذاری: ۱۰۰ میلیارد تومان
در نتیجه، سهم سرمایهگذار جدید برابر با ۲۰ درصد خواهد بود؛ یعنی مبلغ سرمایهگذاری تقسیم بر ارزش پس از سرمایهگذاری. این محاسبه در ظاهر ساده است، اما مواردی مانند ایجاد سهام تشویقی کارکنان، سهام قبلی سرمایهگذاران، قراردادهای قابل تبدیل به سهام و شرایط دورهای بعدی جذب سرمایه نیز میتوانند بر میزان مالکیت نهایی تاثیر بگذارند. به همین دلیل، هنگام مذاکره باید مشخص شود عدد اعلامشده پیش از سرمایهگذاری است یا پس از آن و محاسبه بر اساس چه ساختار سهامی انجام شده است.
محدودیتهای ارزشگذاری استارتاپ چیست؟
ارزشگذاری استارتاپ به دلیل ماهیت پرریسک و آیندهمحور آن، محدودیتهایی دارد که باید پیش از تصمیمگیری در نظر گرفته شوند.
۱. پیشبینیناپذیری درآمد آینده
استارتاپ ممکن است هنوز مدل درآمدی تثبیتشدهای نداشته باشد. بنابراین پیشبینی فروش و جریان نقدی آینده بر اساس فرضیات انجام میشود و تغییر کوچک در این فرضیات میتواند ارزش نهایی را بهشدت تغییر دهد.
۲. کمبود اطلاعات مالی و عملیاتی
در مراحل اولیه، سابقه فعالیت کوتاه است و اطلاعات کافی برای مقایسه یا پیشبینی وجود ندارد. در چنین شرایطی، حتی روشهای معتبر مالی نیز ممکن است نتیجه دقیقی نداشته باشد.
۳. دشواری مقایسه با کسبوکارهای مشابه
دو استارتاپ ممکن است در یک صنعت فعالیت کنند، اما از نظر فناوری، مدل درآمدی، مشتریان، بازار هدف و هزینههای توسعه تفاوت زیادی داشته باشند. بنابراین مقایسه صرفا بر اساس درآمد یا تعداد کاربران میتواند گمراهکننده باشد.
۴. تاثیر شرایط اقتصادی و بازار سرمایه
نرخ بهره، تورم، نوسانات ارزی، شرایط تامین مالی و میزان تمایل سرمایهگذاران به پذیرش ریسک میتوانند بر ارزشگذاری تاثیر بگذارند. این موضوع در اقتصادهایی با نوسانات بالا اهمیت بیشتری دارد.
۵. دشواری ارزشگذاری داراییهای نامشهود
ارزش برند، فناوری، دادهها، دانش فنی و شبکه مشتریان همیشه بهسادگی قابل اندازهگیری نیست. حتی اگر این داراییها مزیت مهمی ایجاد کنند، تعیین ارزش دقیق آنها به تحلیل تخصصی نیاز دارد.
۶. تفاوت دیدگاه بنیانگذاران و سرمایهگذاران
بنیانگذاران معمولا بر ظرفیت رشد و فرصتهای آینده تمرکز دارند، در حالی که سرمایهگذاران علاوه بر این موارد، ریسک شکست، زمان بازگشت سرمایه و احتمال رقیقشدن سهام را نیز در نظر میگیرند. همین تفاوت نگاه میتواند باعث اختلاف در ارزش پیشنهادی شود.
جمعبندی
ارزشگذاری کسبوکار فرایندی برای برآورد ارزش اقتصادی یک شرکت بر اساس وضعیت مالی، داراییها، جریان نقدی، ظرفیت رشد و ریسکهای آن است. در استارتاپها، به دلیل نبود سابقه مالی پایدار و اهمیت داراییهای نامشهود، این فرایند پیچیدهتر میشود و نمیتوان به یک روش واحد تکیه کرد.
روشهایی مانند جریان نقدی تنزیلشده، مقایسهای، داراییمحور، سرمایهگذاری خطرپذیر و کارت امتیازی هرکدام از زاویه متفاوتی به ارزش شرکت نگاه میکنند. انتخاب روش مناسب به مرحله رشد و اطلاعات موجود بستگی دارد. در نهایت، ارزشگذاری دقیق زمانی امکانپذیرتر است که فرضیات شفاف باشند، دادهها اعتبار کافی داشته باشند و محدودیتهای محاسبات نیز در نظر گرفته شوند.